

 移动端

 微信公众号


文:华创证券首席经济学家 张瑜 执业证号:S0360518090001
联系人:李星宇(18810112501)
核心观点
报告摘要
1、股市:全球主要股指涨跌互现,日股涨幅领先。10月1日~5日,日经225、韩国综合指数、纳斯达克、MSCI新兴市场指数、标普500、道琼斯和德国DAX分别上涨4.8%、2.4%、2.3%、2.1%、1.6%、0.7%和0.2%,恒生指数、法国CAC40、富时100和欧洲斯托克600指数分别下跌2.3%、1.6%、1.0%和0.2%。
2、债券:全球主要10年期国债收益率多数上行。10月1日~5日,10年期意债、法债、日债和美债收益率分别上行6.8bps、6.2bps、2.8bps和2.0bps,英债下行0.5bps。
3、大宗:原油、黄金和铜价格下跌,白银价格上涨。10月1日~5日,布伦特原油、WTI原油、伦敦现货黄金和LME期铜分别下跌3.1%、1.1%、0.8%和0.6%,现货白银上涨1.8%。
4、汇率:主要货币中巴西雷亚尔汇率涨幅较大。10月1日~5日,巴西雷亚尔、卢布、美元指数、韩元和澳元分别上涨3.9%、1.1%、0.6%、0.6%和0.4%,南非兰特、欧元、墨西哥比索、日元和英镑分别下跌1.9%、0.9%、0.4%、0.3%和0.3%。
要闻1:美国非农就业低于预期推动加息预期降温
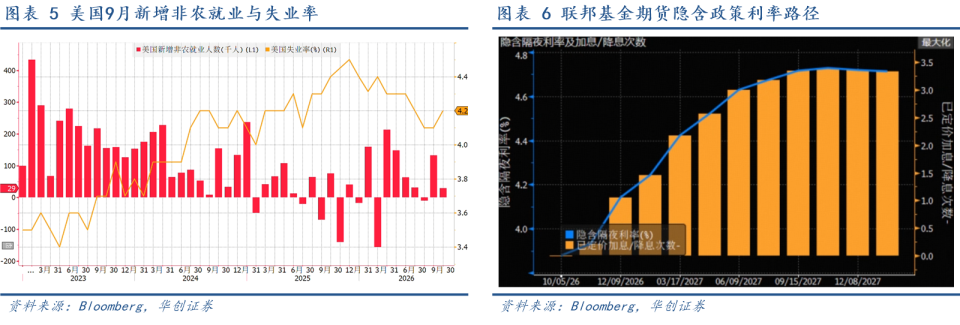
美国劳工部10月2日公布9月非农就业数据:新增就业仅 2.9万人,显著低于市场预期的 9万人;此前两个月数据大幅下修,7月和8月合计较先前报告减少6万人,其中8月下修至 13.3万人。失业率从8月的 4.1% 升至 4.2%,略高于预期的4.1%。数据公布后,联邦基金期货显示的美联储10月加息概率由9月底的37.1% 降至 22.7%;而此前9月30日公布的8月PCE数据低于预期已使该概率从47.1%降至37.1%。
要闻2:欧洲财政和政治风险推动欧元跌至17个月以来最低水平
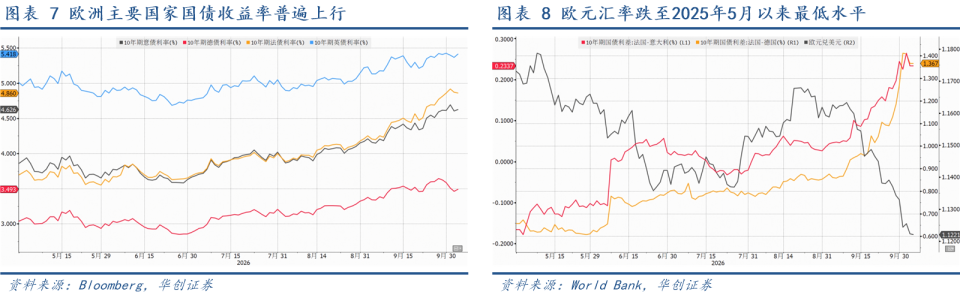
由于法国财政危机不断加深叠加可能出现新的政治动荡,欧元跌至2025年5月以来的最低水平。截至2026年10月5日,欧元兑美元跌至1.1223,达到了2025年5月以来的最低水平,2026年以来下跌了4.44%。与此同时,油价上涨强化通胀与加息预期、叠加政府债务负担抬升,欧洲长端利率普遍上行,市场担心欧债危机重演。随着借贷成本不断上升,法国、意大利和比利时等欧元区核心国家沉重的债务负担被视为脆弱环节。10月1日法国与德国的10年期国债利差为1.411%,已经接近2012年欧债危机时期的水平。
要闻3:日央行9月会议纪要抑制市场连续加息预期
10月1日,日本央行公布 9月17–18日会议的意见摘要。9月会议以 7票赞成、2票反对将政策利率上调至 1.25%,为 1995年以来最高水平,距6月加息仅3个月、为 1990年以来两次加息间隔最短的一次。摘要显示,多数委员认为通胀压力上升,需在9月加息后继续加息。但会议摘要同时显示,一名内阁府代表要求“仔细审视历次加息的累计效应”,并将中性利率估计纳入考量。尽管纪要本身基调偏鹰,但政府的罕见表态被解读为对进一步紧缩的保留,市场随即削减“背靠背加息”押注,日元一度跌破158。截至2026年10月5日,隔夜指数掉期隐含的日本央行10月加息概率降至 11.6%。
要闻4:巴西大选首轮右翼挑战者领先推动巴西资产大涨
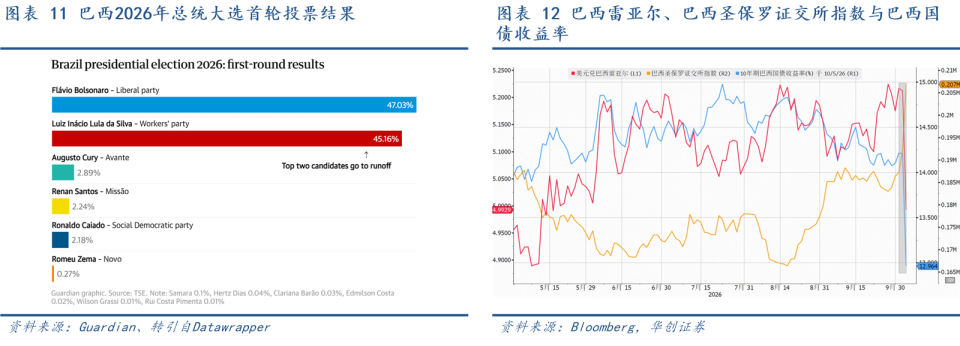
巴西10月4日举行总统选举首轮投票,前总统雅伊尔·博索纳罗之子、自由党参议员弗拉维奥·博索纳罗以47.03%的有效票领先寻求连任的劳工党总统卢拉(45.16%)。市场认为弗拉维奥·博索纳罗更有可能推行旨在解决巴西日益恶化的财政状况的政策。受益于主权风险下降预期,巴西资产普遍大涨,巴西资产普遍大涨,其中巴西雷亚尔兑美元单日上涨4.4%,巴西圣保罗证交所指数上涨7.7%,巴西10年期国债收益率下行1.2个百分点,而巴西主CDS则收窄20个基点。
要闻5:美伊冲突对油市的外溢从原油转向成品油
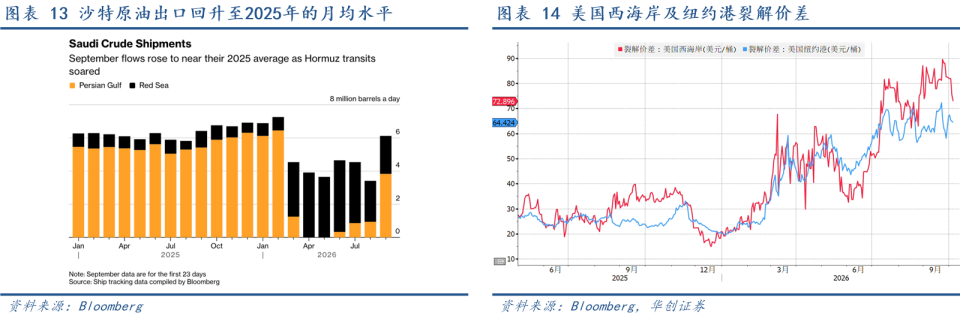
美伊谈判停滞,伊朗方面称霍尔木兹海峡“条件满足前不重开”,冲突对油市的传导明显分化。原油通道靠管道绕行与船对船转运基本打通,彭博船舶追踪显示沙特9月前23天原油出口已回升至接近2025年月均水平。但成品油通道却无路可绕、仍被掐住。为应对成品油供应紧缺,10月2日七国集团(马克龙主持)宣布在国际能源署协调下,于4个月内释放至多1亿桶应急原油与柴油储备,且最初20天集中释放柴油。此次发布旨在“向市场发出明确信号”,并有助于缓解人们对美国总统特朗普早前威胁实施美国柴油出口禁令的担忧。
风险提示:降息预期波动、地缘风险加剧。
报告目录
 报告正文
一、十一假期海外要闻
(一)海外资产表现
十一假期间,海外市场主要交易的是欧洲债务风险发酵以及美国非农就业不及预期下的加息预期降温。在此背景下,主要资产价格表现如下:
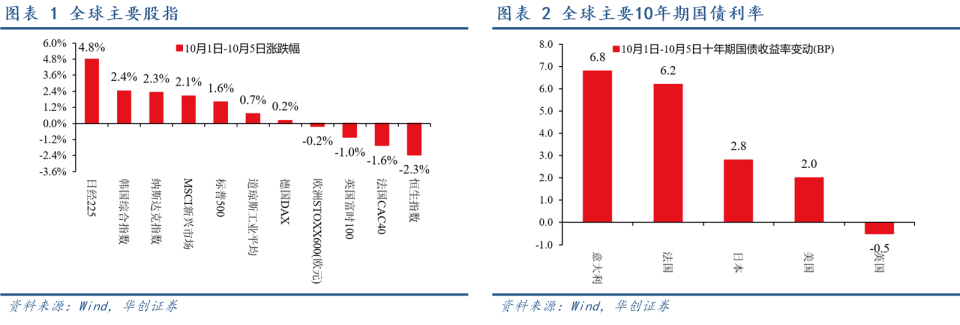
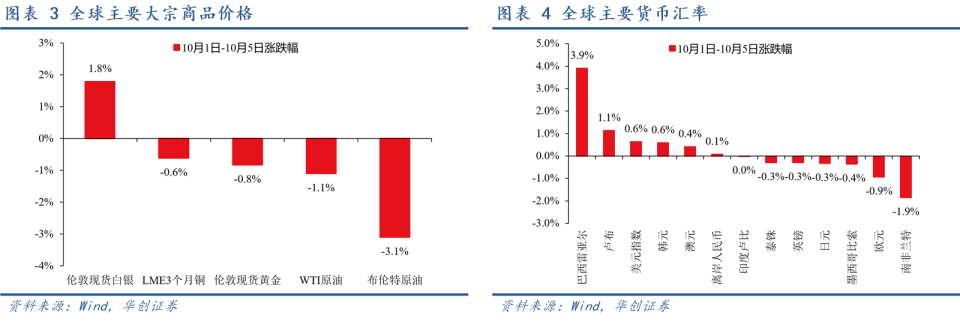
1、股市:全球主要股指涨跌互现,日股涨幅领先。10月1日~5日,日经225、韩国综合指数、纳斯达克、MSCI新兴市场指数、标普500、道琼斯和德国DAX分别上涨4.8%、2.4%、2.3%、2.1%、1.6%、0.7%和0.2%,恒生指数、法国CAC40、富时100和欧洲斯托克600指数分别下跌2.3%、1.6%、1.0%和0.2%。
2、债券:全球主要10年期国债收益率多数上行。10月1日~5日,10年期意债、法债、日债和美债收益率分别上行6.8bps、6.2bps、2.8bps和2.0bps,英债下行0.5bps。
3、大宗:原油、黄金和铜价格下跌,白银价格上涨。10月1日~5日,布伦特原油、WTI原油、伦敦现货黄金和LME期铜分别下跌3.1%、1.1%、0.8%和0.6%,现货白银上涨1.8%。
4、汇率:主要货币中巴西雷亚尔汇率涨幅较大。10月1日~5日,巴西雷亚尔、卢布、美元指数、韩元和澳元分别上涨3.9%、1.1%、0.6%、0.6%和0.4%,南非兰特、欧元、墨西哥比索、日元和英镑分别下跌1.9%、0.9%、0.4%、0.3%和0.3%。
(二)要闻1:美国非农就业低于预期推动加息预期降温
美国劳工部10月2日公布9月非农就业数据:新增就业仅 2.9万人,显著低于市场预期的 9万人;此前两个月数据大幅下修,7月和8月合计较先前报告减少6万人,其中8月下修至 13.3万人。失业率从8月的 4.1% 升至 4.2%,略高于预期的4.1%。与此同时,平均时薪环比仅小幅上涨0.1%,低于市场预期。数据公布后,联邦基金期货显示的美联储10月加息概率由9月底的37.1% 降至 22.7%;而此前9月30日公布的8月PCE数据低于预期已使该概率从47.1%降至37.1%。
(三)要闻2:欧洲财政和政治风险推动欧元跌至17个月以来最低水平
由于法国财政危机不断加深叠加可能出现新的政治动荡,欧元跌至2025年5月以来的最低水平。截至2026年10月5日,欧元兑美元跌至1.1223,达到了2025年5月以来的最低水平,2026年以来下跌了4.44%。与此同时,油价上涨强化通胀与加息预期、叠加政府债务负担抬升,欧洲长端利率普遍上行,市场担心欧债危机重演。随着借贷成本不断上升,法国、意大利和比利时等欧元区核心国家沉重的债务负担被视为脆弱环节。10月1日法国与德国的10年期国债利差为1.411%,已经接近2012年欧债危机时期的水平。
(四)要闻3:日央行9月会议纪要抑制市场连续加息预期
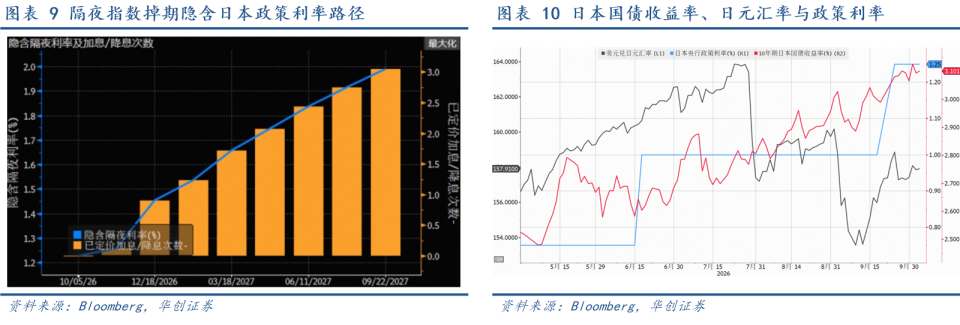
10月1日,日本央行公布 9月17–18日会议的意见摘要。9月会议以 7票赞成、2票反对将政策利率上调至 1.25%,为 1995年以来最高水平,距6月加息仅3个月、为 1990年以来两次加息间隔最短的一次。摘要显示,多数委员认为通胀压力上升,需在9月加息后继续加息,其中一位表示“若物价出现向上偏离2%目标的迹象,将需要加快加息步伐”,另一位主张“尽快将政策利率拉近大致目标水平”以保留双向调整空间;多名委员认为 中性利率可能高于估计,现政策利率仍接近区间下限。
但会议摘要同时显示,一名内阁府代表要求“仔细审视历次加息的累计效应”,并将中性利率估计纳入考量。尽管纪要本身基调偏鹰,但政府的罕见表态被解读为对进一步紧缩的保留,市场随即削减“背靠背加息”押注,日元一度跌破158。截至2026年10月5日,隔夜指数掉期隐含的日本央行10月加息概率降至约 11.6%,相比9月28日的40.5%显著回落。
(五)要闻4:巴西大选首轮右翼挑战者领先推动巴西资产大涨
巴西10月4日举行总统选举首轮投票。前总统雅伊尔·博索纳罗之子、自由党参议员弗拉维奥·博索纳罗以47.03%的有效票领先寻求连任的劳工党总统 卢拉(45.16%),两人差距仅 1.87个百分点,将于 10月25日进入第二轮决选。市场认为弗拉维奥·博索纳罗更有可能推行旨在解决巴西日益恶化的财政状况的政策。受益于主权风险下降预期,巴西资产普遍大涨,其中巴西雷亚尔兑美元单日上涨4.4%,巴西圣保罗证交所指数上涨7.7%,巴西10年期国债收益率下行1.2个百分点,而巴西主CDS则收窄20个基点。
(六)要闻5:美伊冲突对油市的外溢从原油转向成品油
美伊谈判停滞,伊朗方面称霍尔木兹海峡“条件满足前不重开”,冲突对油市的传导明显分化。原油通道靠管道绕行与船对船转运基本打通:随着沙特东西输油管道恢复输送,中东原油及成品油出口的10日均量回升至每日 2050万桶、约为战前正常水平的89%,彭博船舶追踪显示沙特9月前23天原油出口已回升至接近2025年月均水平。但成品油通道却无路可绕、仍被掐住。为应对成品油供应紧缺,10月2日七国集团(马克龙主持)宣布在国际能源署协调下,于4个月内释放至多1亿桶应急原油与柴油储备,且最初20天集中释放柴油。此次发布旨在“向市场发出明确信号”,并有助于缓解人们对美国总统特朗普早前威胁实施美国柴油出口禁令的担忧。
二、海外高频数据及事件跟踪
(一)过去一周重要数据及事件回顾
1)美国9月新增非农就业大幅低于预期,8月核心PCE同比低于市场预期。1)美国9月季调后非农就业人口增加2.9万人,预期增9万人,前值增16.2万人;9月失业率为4.2%,预期及前值均为4.1%;9月平均时薪同比增长3%,预期3.2%,前值3.10%。2)美国9月标普全球综合PMI终值58.4,前值58.4;9月标普全球服务业PMI终值58.8,前值58.7。美国供应管理学会9月份非制造业指数降至54.9,预期55.0。3)美国8月核心PCE物价指数同比上涨3%,环比上涨0.2%,均低于市场预期。美国8月实际个人消费支出环比增长0.6%,为2025年3月以来最大单月增幅。
2)欧元区9月制造业PMI创52个月新高,9月通胀率为2023年9月以来最高水平。1)欧元区9月通胀率按年率计算为3.8%,较8月的3.2%上升0.6个百分点,为2023年9月以来最高水平。9月欧元区能源价格同比上涨18.8%,涨幅高于8月的14.3%,是推高整体通胀水平主要因素。2)欧元区9月制造业PMI创52个月新高。欧元区9月制造业PMI终值报52.9,预期52.7,前值52.7。英国9月制造业PMI终值报51.9,预期52,前值52。
3)日央行9月会议纪要抑制市场连续加息预期。10月1日,日本央行公布 9月17–18日会议的意见摘要。9月会议以 7票赞成、2票反对将政策利率上调至 1.25%,为 1995年以来最高水平,距6月加息仅3个月、为 1990年以来两次加息间隔最短的一次。摘要显示,多数委员认为通胀压力上升,需在9月加息后继续加息,其中一位表示“若物价出现向上偏离2%目标的迹象,将需要加快加息步伐”,另一位主张“尽快将政策利率拉近大致目标水平”以保留双向调整空间;多名委员认为 中性利率可能高于估计,现政策利率仍接近区间下限。但会议摘要同时显示,一名内阁府代表(经济安保担当大臣城内实,被视为首相高市早苗的再通胀派盟友)要求“仔细审视历次加息的累计效应”,并将中性利率估计纳入考量。
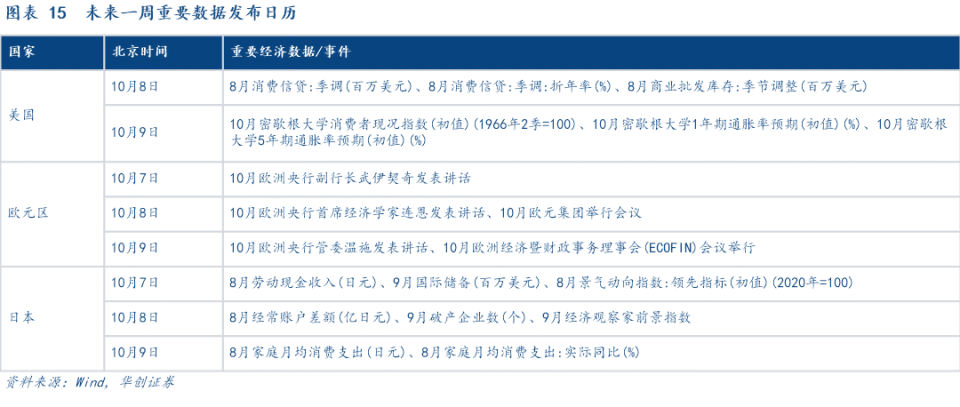
(二)未来一周重要经济数据及事件
(三)周度经济活动指数
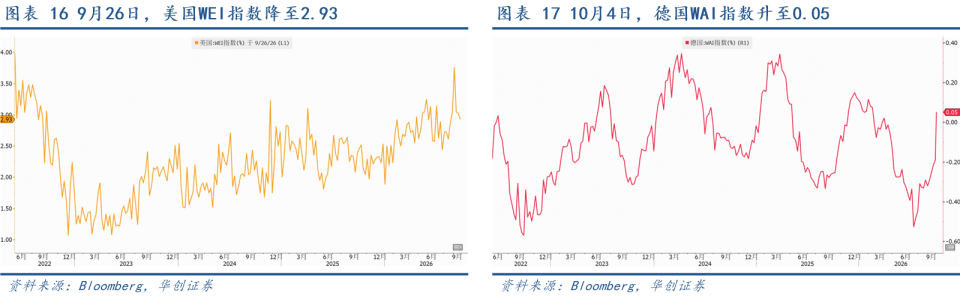
美国经济活动回落。9月26日当周,美国WEI指数降至2.93,上周为3.02。
德国经济活动回升。10月4日当周,德国WAI指数升至0.05,上周为-0.19。
(四)需求
1、消费:美国零售销售回升
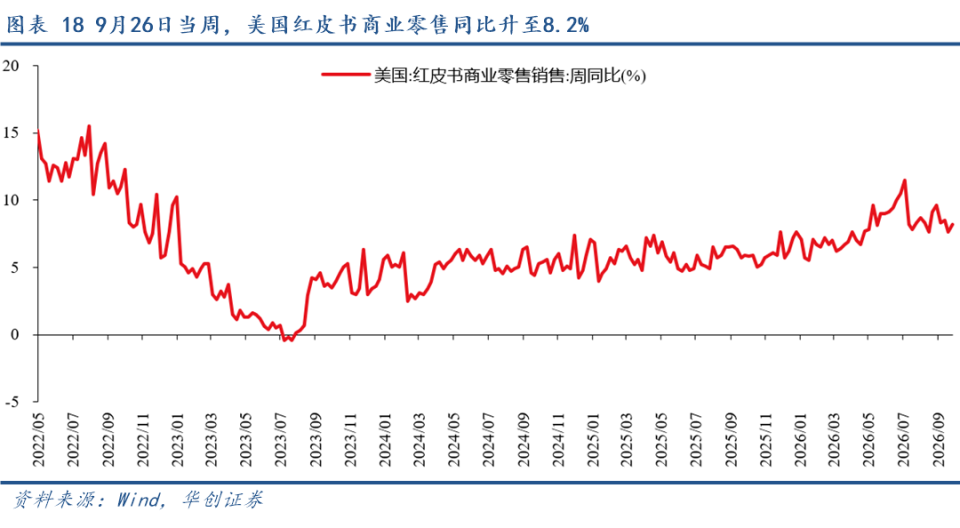
美国零售销售回升。9月26日当周,美国红皮书商业零售销售同比8.2%,9月19日当周为7.6%。
2、地产:美国按揭贷款利率有所回升
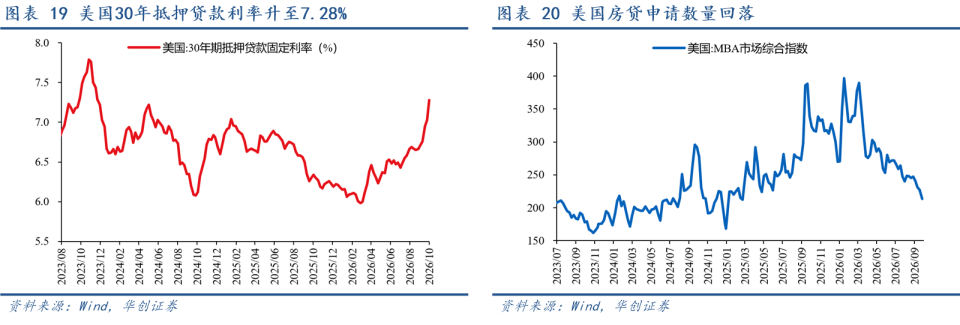
美国抵押贷款利率有所回升。10月1日,美国30年期抵押贷款利率升至7.28%,上周为7.03%,上上周为6.95%。
抵押贷款申请数量有所回落。9月25日当周,美国MBA市场综合指数(反映抵押贷款申请数量情况)降至213.6,环比一周前回落6.0%。
(五)就业:初请失业金和续请失业金人数回落
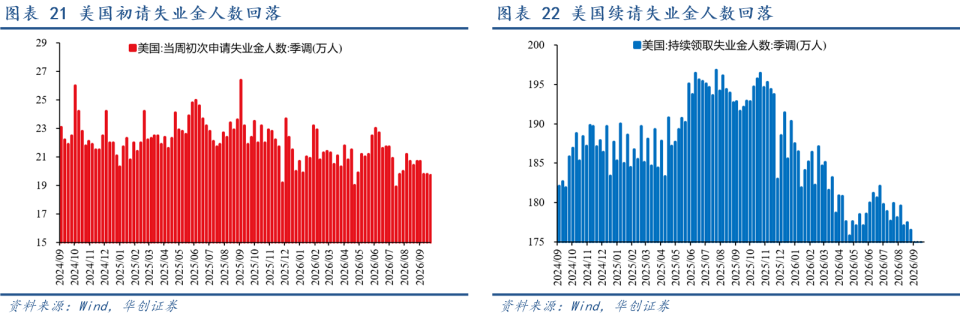
美国初请失业金人数回落。9月26日当周,美国初请失业金人数19.7万人,9月19日当周为19.8万人,9月12日当周为19.8万人。美国续请失业金人数回落。9月19日当周,续请失业金人数170.1万人,9月12日当周为171.2万人,9月5日当周为171.7万人。
(六)物价
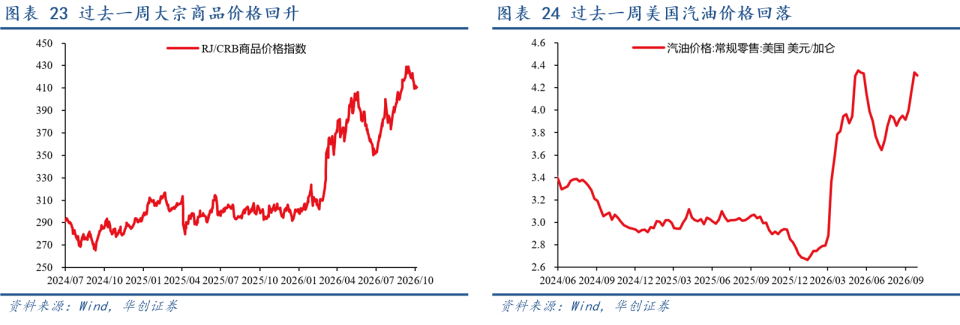
大宗商品价格回落。10月5日,RJ/CRB商品价格指数录得410.9,较一周前跌1.8%,较两周前跌2.7%。
美国汽油零售价格回落。9月28日,美国汽油零售价4.31美元/加仑,较一周前跌0.6%,较两周前涨3.4%。
(七)金融
1、金融状况:欧美金融条件边际收紧
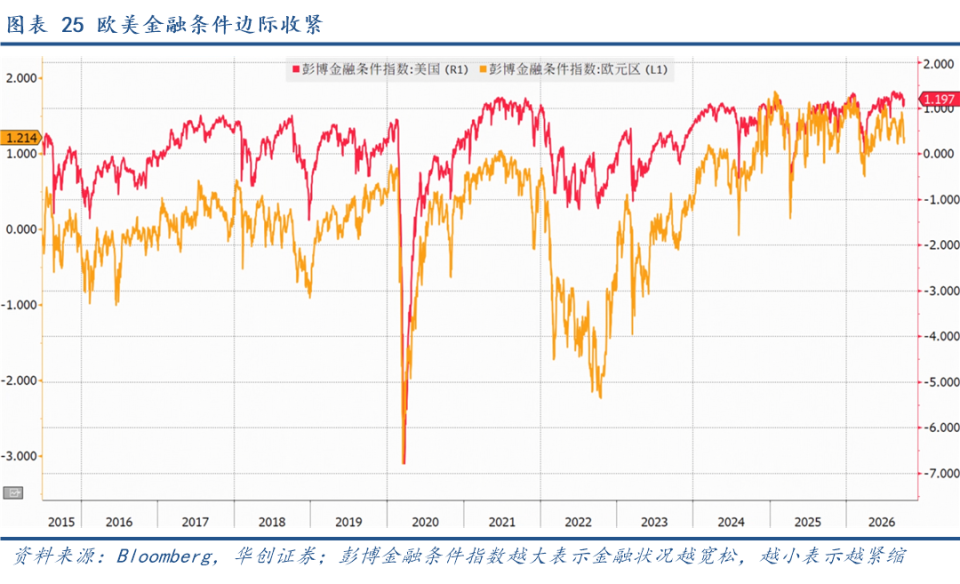
美国金融条件指数下行,欧洲金融条件指数下行。10月5日,美国、欧元区金融条件指数分别为1.197、1.214,一周前分别为1.215、1.424,两周前分别为1.270、1.441。
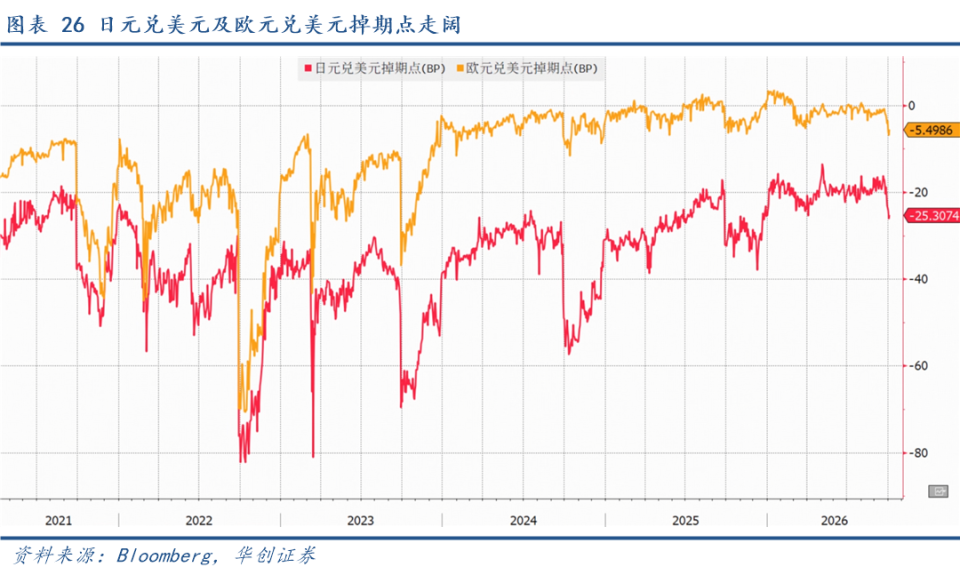
2、离岸美元流动性:日元兑美元及欧元兑美元掉期点走阔
日元兑美元及欧元兑美元掉期点走阔。10月5日,日元兑美元、欧元兑美元掉期点分别为-25.3074、-5.4986pips,上周为-20.3491、-2.1332pips。
3、国债利差:美欧、美日国债利差走阔
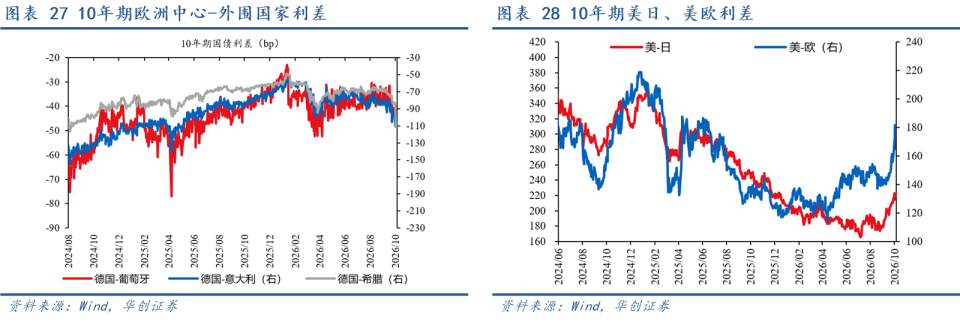
欧洲中心-外围国家利差走阔。10月1日,德国与葡萄牙、意大利10年期国债利差分别为-45bp、-111bp,一周前分别为-42bp、-97bp。
美欧、美日国债利差走阔。10月2日,10年期美欧国债利差为182bp,较一周前走阔26bp。10月5日,美日利差为223bp,较一周前走阔13bp。
具体内容详见华创证券研究所10月7日发布的报告《【华创宏观】海外五大要闻》。


精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论